


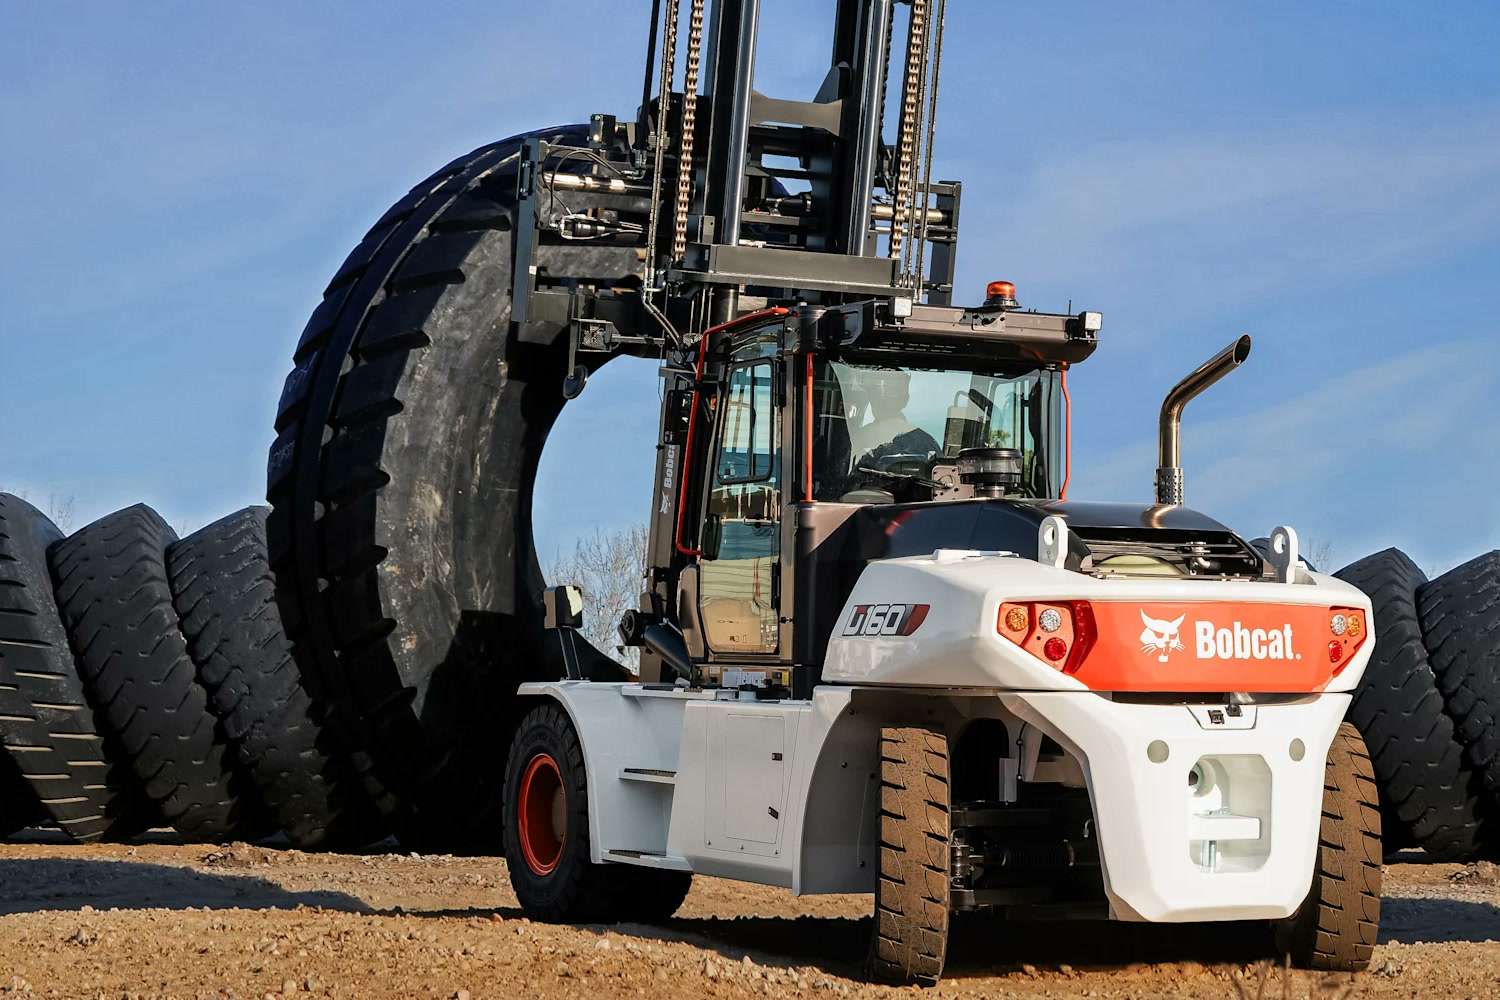
Bobcat D30NXS Ausstattung: Was Serie ist und was Option
Bobcat D30NXS mit 3.000 kg: Was laut Datenblatt Serie ist und was Option, von Kabine und Klimaanlage über Display bis Bereifung. Mit Video und FAQ.

Beratung, Verkauf & Service in ganz Österreich · Lager & Besichtigung in Gleisdorf · Niederlassung Guntramsdorf · Büro Klagenfurt
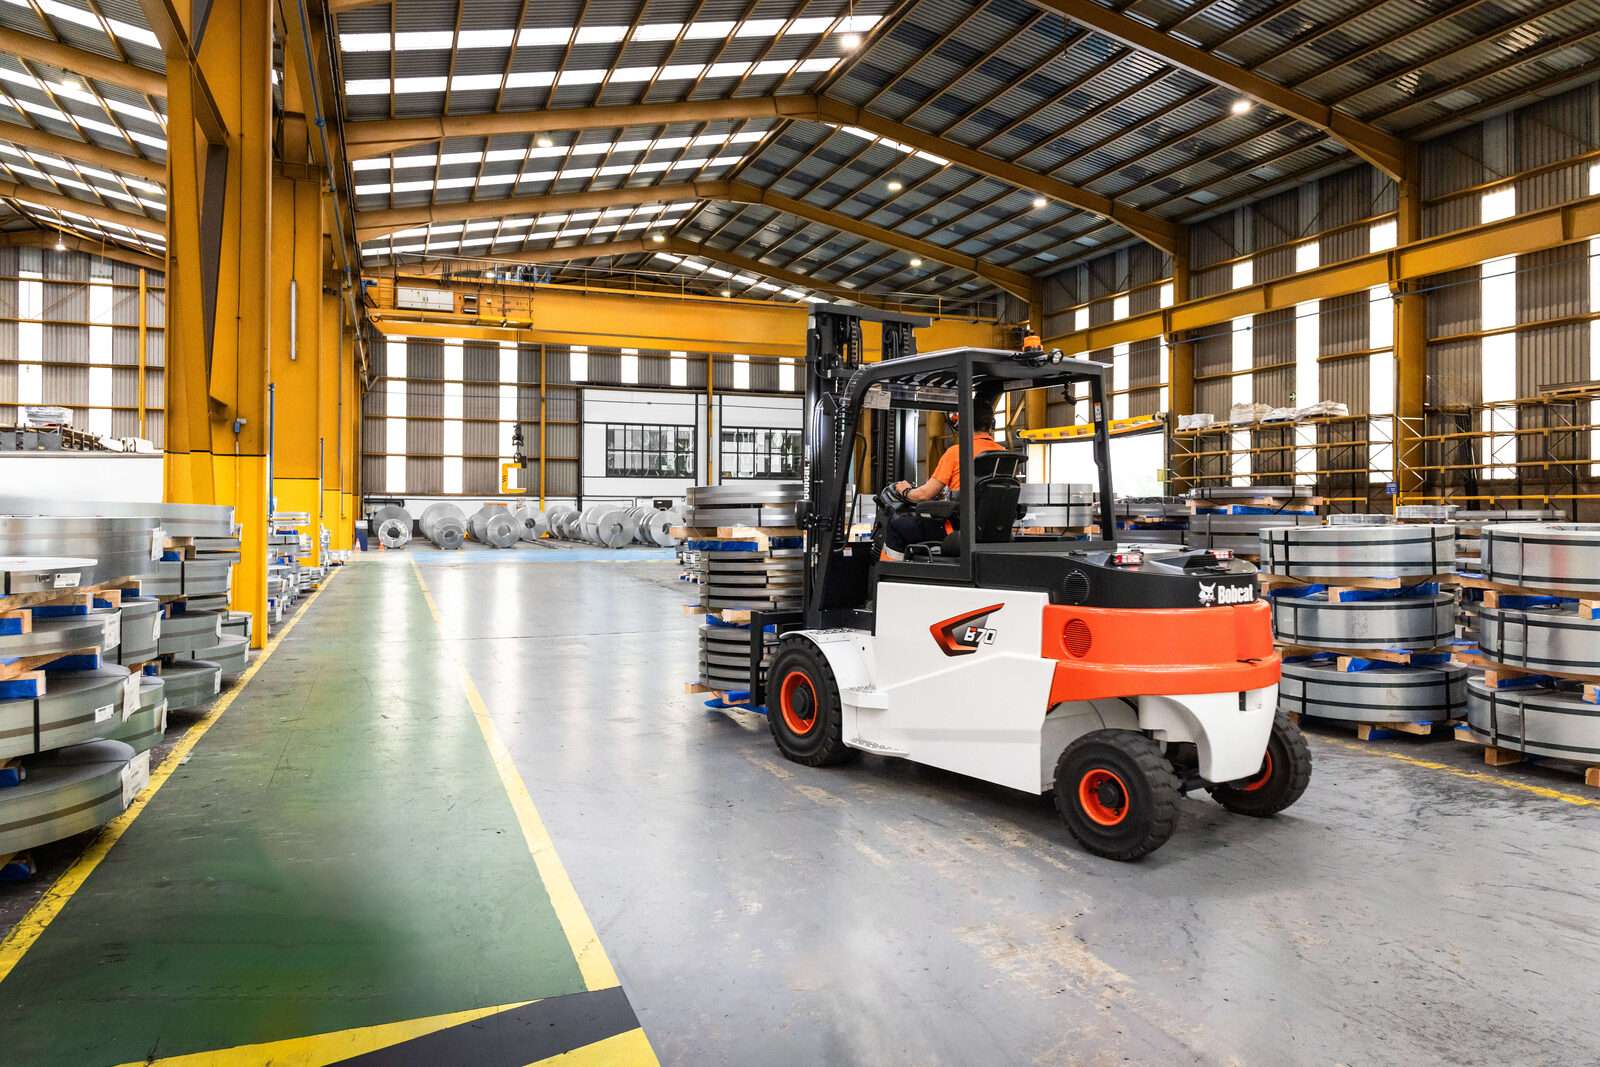
Bobcat D30NXS mit 3.000 kg: Was laut Datenblatt Serie ist und was Option, von Kabine und Klimaanlage über Display bis Bereifung. Mit Video und FAQ.
Diesel für die Baustelle, Elektro fürs Lager, Schmalgang, Teleskoplader oder Mehrwegestapler? Fünf Einsatzfälle und das passende Gerät.
Für Anschaffungskosten zwischen 1. November 2025 und 31. Dezember 2026 beträgt der Investitionsfreibetrag 20 Prozent, für Elektrostapler 22 Prozent. Fossil betreibbare Hubstapler und gebrauchte Wirtschaftsgüter sind ausgenommen. Bei Leasing zählt, wer wirtschaftlicher Eigentümer ist. Fundstellen und Grenzen stehen im Beitrag, den Einzelfall klärt Ihr Steuerberater.
Der Investitionsfreibetrag (IFB) mindert den steuerlichen Gewinn zusätzlich zur Abschreibung. Nach § 11 Abs. 1 EStG 1988 beträgt er 10 Prozent der Anschaffungs- oder Herstellungskosten, für ökologische Wirtschaftsgüter 15 Prozent. Für Kosten, die auf den Zeitraum nach dem 31. Oktober 2025 und vor dem 1. Jänner 2027 entfallen, gelten befristet 20 und 22 Prozent (§ 124b Z 480 EStG 1988). Nach der derzeitigen Rechtslage gelten für spätere Kosten wieder 10 und 15 Prozent.
Das sind die Eckdaten des § 11 EStG 1988: Der Freibetrag wird als Betriebsausgabe geltend gemacht, die Abschreibung bleibt unberührt (Abs. 1 Z 3). Er wird von höchstens 1.000.000 Euro Anschaffungskosten je Wirtschaftsjahr berechnet (Abs. 1 Z 2). Das Gerät muss eine betriebsgewöhnliche Nutzungsdauer von mindestens vier Jahren haben und einem inländischen Betrieb zuzurechnen sein (Abs. 2). Wer den Gewinn nach § 17 pauschaliert ermittelt, kann den Freibetrag nicht nutzen (Abs. 1 Z 4). Scheidet das Gerät vor Ablauf von vier Jahren aus dem Betriebsvermögen aus, wird der Freibetrag grundsätzlich im Jahr des Ausscheidens gewinnerhöhend angesetzt (Abs. 5).
Ein Rechenbeispiel mit einem angenommenen Wert von 100.000 Euro, der keinen Gerätepreis darstellt: Bei 22 Prozent beträgt der Freibetrag 22.000 Euro, bei 20 Prozent 20.000 Euro. Welche Steuer dadurch tatsächlich entfällt, hängt vom Steuersatz Ihres Unternehmens ab.
Diese Tabelle beantwortet die häufigsten Fragen zur Stapler-Anschaffung mit der jeweiligen Fundstelle. Die Angaben stammen aus dem Gesetzestext im RIS, den beiden Verordnungen und den Einkommensteuerrichtlinien (EStR 2000) des BMF.
| Frage | Antwort | Fundstelle |
|---|---|---|
| Wie hoch ist der Freibetrag 2026? | 20 Prozent, bei ökologischen Wirtschaftsgütern 22 Prozent, für Kosten zwischen 1.11.2025 und 31.12.2026 | § 124b Z 480 EStG 1988, EStR Rz 3830 |
| Und danach? | Nach derzeitiger Rechtslage wieder 10 Prozent, ökologisch 15 Prozent | § 11 Abs. 1 Z 1 EStG 1988 |
| Elektrostapler | Gelten als ökologisch, die Verordnung nennt E-Stapler als Beispiel für emissionsfreie Sonderfahrzeuge | § 1 Abs. 2 Z 2 lit. a Öko-IFB-VO, EStR Rz 3808c |
| Dieselstapler | Ausgenommen, wenn der Hubstapler fossil betreibbar ist | § 11 Abs. 3 Z 6 EStG 1988, § 1 Abs. 2 Z 8 Fossile Energieträger-Anlagen-VO, EStR Rz 3818 |
| Gasstapler (LPG) | Weder Gesetz noch Erlass nennen ein Beispiel, der Steuerberater klärt den Einzelfall | wie Dieselstapler |
| Gebrauchte Stapler | Ausgenommen | § 11 Abs. 3 Z 5 EStG 1988 |
| Leasing | Nur der wirtschaftliche Eigentümer, das ist in der Regel der Leasinggeber, in bestimmten Vertragsfällen der Leasingnehmer | EStR Rz 136, 137 und 3802 |
| Wann gilt das Gerät als angeschafft? | Mit der Erlangung der wirtschaftlichen Verfügungsmacht, bei beweglichen Gütern in der Regel mit der Übergabe | EStR Rz 3819 |
| Behaltefrist | Vier Jahre, sonst wird der Freibetrag nachversteuert | § 11 Abs. 5 EStG 1988, EStR Rz 3827 |
| Direktförderung für Elektrostapler (KPC) | E-Stapler sind nicht Gegenstand der Förderaktion, aber durch den Öko-IFB steuerbegünstigt | KPC-FAQ Version 04/2025, Frage 7 |
Quelle: § 11 und § 124b Z 480 EStG 1988 (RIS, Fassung vom 06.10.2026), Öko-IFB-VO (BGBl. II Nr. 155/2023), Fossile Energieträger-Anlagen-VO (BGBl. II Nr. 156/2023), EStR 2000 laut Wartungserlass 2026 (BMF-AV Nr. 76/2026), Wartungserlass 2024 (BMF-AV Nr. 40/2024), Wartungserlass 2023 (BMF-AV Nr. 47/2023) und EStR 2000 (Rz 136 und 137, Fassung 2015), KPC, FAQ zu den E-Mobilitäts-Förderaktionen für Betriebe (Version 04/2025). Alle abgerufen am 06.10.2026.
Fossil betreibbare Hubstapler sind vom Investitionsfreibetrag ausgenommen. Das folgt aus § 11 Abs. 3 Z 6 EStG 1988 und der Fossile Energieträger-Anlagen-VO. Deren § 1 Abs. 2 Z 8 nennt selbstfahrende Arbeitsmaschinen, die direkt mit fossiler Energie betrieben werden können. Die Einkommensteuerrichtlinien (Rz 3818) führen dazu als Beispiel ausdrücklich fossil betreibbare Hubstapler an. Ein Dieselstapler erhält den Freibetrag daher nicht. Eine Ausnahme nennt Rz 3818 nur für geförderte Umschlaggeräte von der Straße auf die Schiene.
Für Flüssiggasstapler (LPG) und Hybridgeräte mit Verbrennungsmotor nennt der Erlass kein Beispiel. Ob sie als fossil betreibbar gelten, steht dort nicht ausdrücklich. Wir treffen hier keine Aussage, bitte klären Sie das vor dem Kauf mit Ihrem Steuerberater.
Elektrostapler gelten ausdrücklich als ökologisch. § 1 Abs. 2 Z 2 lit. a der Öko-IFB-VO zählt E-Stapler zu den emissionsfreien Sonderfahrzeugen ohne Verbrennungsmotor, die Einkommensteuerrichtlinien (Rz 3808c) führen sie ebenfalls auf. Für Kosten im begünstigten Zeitraum ergibt das 22 Prozent. Die Bobcat-Stapler von stapla finden Sie auf der Seite Bobcat und unter Neugeräte.
Gebrauchte Wirtschaftsgüter sind ausgenommen (§ 11 Abs. 3 Z 5). Für einen gebrauchten Stapler gibt es daher keinen Freibetrag. Ob ein Vorführgerät als gebraucht gilt, sagt der Gesetzestext nicht, auch das klärt der Steuerberater.
Den Freibetrag kann nur geltend machen, wer wirtschaftlicher Eigentümer des Geräts ist. Das stellen die Einkommensteuerrichtlinien in Rz 3802 klar. Beim Kauf ist das der Käufer. Beim Leasing ist das Leasinggut nach Rz 136 in der Regel dem Leasinggeber zuzurechnen. In bestimmten Vertragsfällen gehört es von Anfang an dem Leasingnehmer, etwa wenn die Grundmietzeit bei einem Vollamortisationsvertrag mehr als 90 Prozent der betriebsgewöhnlichen Nutzungsdauer beträgt (Rz 137). Dann kann der Leasingnehmer den Freibetrag nutzen (Rz 3802).
Welcher Fall vorliegt, entscheidet der Vertrag, nicht die Bezeichnung. Bei reiner Miete bleibt das Gerät in der Regel beim Vermieter. Leasing, Mietkauf und Raten stellen wir auf der Seite Finanzierung vor, einen Überblick gibt auch Leasing und Förderung. Wie sich Leasing und Kauf unterscheiden, erklärt der Beitrag Gabelstapler leasen oder kaufen.
Für Elektrostapler gibt es laut KPC keine Direktförderung aus den E-Mobilitäts-Förderaktionen, dafür die Steuerbegünstigung. Die FAQ der Kommunalkredit Public Consulting (Version 04/2025) halten fest: E-Stapler sind nicht Gegenstand der Förderaktion, sie sind aber durch den Öko-IFB steuerbegünstigt. Aktuelle Aufrufe prüfen Sie bitte bei der KPC. Programme der aws und der Bundesländer ändern sich laufend, deshalb nennen wir hier keine Beträge. Fragen Sie dort direkt nach dem aktuellen Stand.
Entscheidend ist, wann das Gerät angeschafft ist. Maßgeblich ist laut Rz 3819 die Erlangung der wirtschaftlichen Verfügungsmacht, bei beweglichen Gütern in der Regel die Übergabe, nicht die Inbetriebnahme. Der Zeitraum der Kosten ist auf Verlangen nachzuweisen, etwa mit Lieferschein oder Rechnung mit Leistungszeitraum (Rz 3831). Ob eine Übergabe bis 31. Dezember 2026 möglich ist, hängt vom Gerät ab und lässt sich nur im Einzelfall klären.
Dieser Beitrag ersetzt keine Steuer- oder Rechtsberatung. Fragen zu einem konkreten Gerät beantwortet das Team über die Kontaktseite.
Quellen, abgerufen am 06.10.2026: § 11 und § 124b Z 480 EStG 1988 (RIS), Öko-IFB-VO (BGBl. II Nr. 155/2023), Fossile Energieträger-Anlagen-VO (BGBl. II Nr. 156/2023), Wartungserlass 2026 (BMF-AV Nr. 76/2026), Wartungserlass 2024 (BMF-AV Nr. 40/2024), Wartungserlass 2023 (BMF-AV Nr. 47/2023), EStR 2000 (Rz 136 und 137, Fassung 2015), KPC, FAQ zu den E-Mobilitäts-Förderaktionen für Betriebe (Version 04/2025).
Bis 31. Dezember 2026 gelten 20 Prozent Investitionsfreibetrag, für Elektrostapler 22 Prozent. Diesel- und andere fossil betreibbare Hubstapler sowie Gebrauchtgeräte sind ausgenommen. Wer jetzt plant, sollte Gerätewahl, Vertragsform und Übergabetermin früh mit dem Steuerberater abstimmen. Ein Angebot für ein Neugerät erhalten Sie über die Kontaktseite.
Für Anschaffungskosten zwischen 1. November 2025 und 31. Dezember 2026 beträgt er 20 Prozent, für ökologische Wirtschaftsgüter wie Elektrostapler 22 Prozent. Die Grundregel lautet 10 und 15 Prozent.
Nein. Fossil betreibbare Hubstapler sind nach § 11 Abs. 3 Z 6 EStG 1988 und der Fossile Energieträger-Anlagen-VO ausgenommen, die Einkommensteuerrichtlinien nennen Hubstapler dazu ausdrücklich.
Der Erlass nennt dafür kein Beispiel. Ob ein LPG-Stapler als fossil betreibbar gilt, sollte Ihr Steuerberater vor dem Kauf klären.
Nein, gebrauchte Wirtschaftsgüter sind nach § 11 Abs. 3 Z 5 EStG 1988 ausgenommen.
Nur, wenn Sie wirtschaftlicher Eigentümer sind. Das Leasinggut gehört in der Regel dem Leasinggeber, in bestimmten Vertragsfällen dem Leasingnehmer (EStR Rz 136, 137, 3802). Der Vertrag entscheidet.
Maßgeblich ist die Anschaffung, bei beweglichen Gütern in der Regel die Übergabe (Rz 3819). Für den erhöhten Satz müssen die Kosten auf den Zeitraum 1. November 2025 bis 31. Dezember 2026 entfallen.
Die KPC schreibt in ihren FAQ (Version 04/2025), dass E-Stapler nicht Gegenstand der Förderaktionen sind, aber durch den Öko-IFB steuerbegünstigt. Programme der aws und der Länder prüfen Sie bitte direkt dort.
Er wird als Betriebsausgabe geltend gemacht und im Anlageverzeichnis ausgewiesen (§ 11 Abs. 6 EStG 1988). Wie das in Ihrer Steuererklärung aussieht, klärt Ihr Steuerberater.
 Ratgeber
12. Juli 2026
Stapler mieten oder kaufen: Was sich für Ihren Betrieb rechnetOb Mieten oder Kaufen günstiger ist, entscheiden die Einsatztage pro Jahr. Der Kauf rechnet sich,…
 Ratgeber
27. Sep. 2026
Was kostet Stapler mieten? Die PreisfaktorenEinen Pauschalpreis für die Staplermiete gibt es bei stapla nicht, das Mietangebot richtet sich nach…
 Ratgeber
12. Juli 2026
Was kostet ein Gabelstapler? Preisfaktoren, Beispiele und FolgekostenEinen Pauschalpreis für den Gabelstapler gibt es nicht. Am günstigsten ist Lagertechnik wie Hubwagen und…
 Bobcat
13. Okt. 2026
Bobcat D30NXS Ausstattung: Was Serie ist und was OptionDer Bobcat D30NXS ist ein Diesel-Stapler mit 3.000 kg Tragkraft für Betriebe, die täglich an…

Mit einem stapla-Wartungsvertrag ist Ihr Bobcat-Stapler automatisch über die ganze Laufzeit geschützt. Der Leistungsumfang entspricht der Standardgewährleistung, ohne zusätzliche Konditionen.
Gilt bei Abschluss eines Wartungsvertrags mit stapla, je nachdem, was zuerst erreicht ist: 5 Jahre oder 5.000 Betriebsstunden.
Protection Plus anfragen
Wir melden uns innerhalb von 24 Stunden mit allen Details.

Sie investieren in einen neuen Bobcat und zahlen keinen Cent Zinsen. Die Aktion gilt für alle Bobcat-Maschinen. Andere Laufzeiten sind auf Anfrage möglich.
Für gewerbliche Kunden, zzgl. MwSt. Ein Angebot der Doosan Bobcat Capital Solutions, vorbehaltlich Finanzierungszusage.
Finanzierung anfragen
Wir melden uns innerhalb von 24 Stunden mit allen Details.
Abverkauf wegen Fehlbestellung
Ausstattung
Alle Preise exkl. MwSt. Frei Haus gilt für die Steiermark, sonst Lieferung auf Anfrage.
Aktion anfragen
Wir melden uns innerhalb von 24 Stunden mit allen Details.


